Belastingen: opcenten motorrijtuigenbelasting
De motorrijtuigenbelasting wordt geheven over het bezit van een motorvoertuig. De heffing en inning van de motorrijtuigenbelasting, waarop de provinciale opcenten meeliften, verzorgt de Belastingdienst. Bovenop de motorrijtuigenbelasting betalen houders van personenauto’s en motoren provinciale opcenten. De provincies stellen het opcententarief vast. Zij zijn daarbij gehouden aan een wettelijk maximum dat het Rijk bepaalt. Het huidige wettelijk maximum bedraagt voor 2026 144,0% (Provinciewet artikel 222, tweede lid). Dit bedrag wordt jaarlijks geïndexeerd met het inflatiecorrectiecijfer. Het maximum opcententarief voor 2027 wordt in september van dit jaar bekendgemaakt
De provincie Noord-Holland heeft sinds 2001 het laagste opcententarief. Onderstaand overzicht geeft inzicht in de tarieven per provincie. Let wel, de tarieven voor 2027 zijn voorlopig en gebaseerd op de beschikbare informatie per ultimo juni 2026. In het onderstaand overzicht is ervan uitgegaan dat de provincie Noord-Holland de opcenten in 2027 ongewijzigd laat.
Provincie | 2027 | 2026 |
|---|---|---|
Noord-Holland | 82,1 | 82,1 |
Overijssel | 82,2 | 82,2 |
Flevoland | 85,5 | 84,7 |
Utrecht | 86,4 | 86,4 |
Zeeland | 84,4 | 84,4 |
Limburg | 88,5 | 88,5 |
Noord-Brabant | 89,2 | 87,0 |
Drenthe | 92,0 | 92,0 |
Friesland | 92,1 | 92,1 |
Groningen | 95,7 | 95,7 |
Gelderland | 101,5 | 98,3 |
Zuid-Holland | 104,4 | 104,4 |
Gemiddeld | 90,3 | 89,8 |
Maximum tarief | - | 144,0 |
Ontwikkeling van aantal voertuigen per brandstofsoort
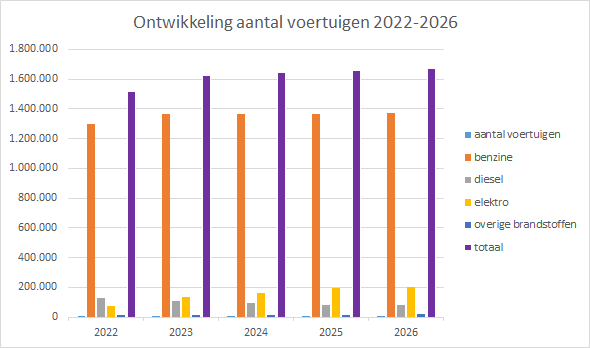
De tabellen hieronder tonen voor de jaren 2022 tot en met 2026* de samenstelling van de voertuigen die in Noord-Holland zijn geregistreerd. Ze laten een jaarlijks stijgende trend zien. Daarnaast valt op dat het aandeel van zowel benzine- als elektrische voertuigen blijft stijgen. Het aantal dieselvoertuigen daalt de laatste jaren.
*2026 naar de stand van 01-04-2026
Aantal voertuigen | 2022 | 2023 | 2024 | 2025 | 2026* |
|---|---|---|---|---|---|
Benzine | 1.300.845 | 1.364.231 | 1.367.942 | 1.368.923 | 1.372.570 |
Diesel | 128.338 | 111.306 | 94.683 | 83.235 | 79.444 |
Elektro | 73.488 | 133.801 | 163.643 | 192.260 | 202.794 |
Overige brandstoffen | 17.141 | 17.030 | 15.989 | 15.588 | 18.995 |
Totaal | 1.519.812 | 1.626.368 | 1.642.257 | 1.660.006 | 1.673.803 |
% Brandstofverbruik | 2022 | 2023 | 2024 | 2025 | 2026* |
|---|---|---|---|---|---|
Benzine | 85,6% | 83,9% | 83,3% | 82,5% | 82,0% |
Diesel | 8,4% | 6,8% | 5,8% | 5,0% | 4,7% |
Elektro | 4,8% | 8,2% | 10,0% | 11,6% | 12,1% |
Overige brandstoffen | 1,1% | 1,0% | 1,0% | 0,9% | 1,1% |
Totaal | 100% | 100% | 100% | 100% | 100% |
Overzicht gerealiseerde en geraamde opbrengsten opcenten motorrijtuigenbelasting
Uit de meicirculaire 2026 van het provinciefonds blijkt dat de verwachting van de opbrengst aan opcenten in 2026 €367,9 miljoen bedraagt. Voor 2027 en verder houden we rekening met een jaarlijkse stijging van 1%. We volgen hierbij de groeipercentages van de opcenten zoals ze ook zijn verwerkt in het provinciefonds. Op deze wijze wordt bereikt dat de raming van de opcenten meerjarig gelijk is aan het bedrag aan opcenten waarmee meerjarig gerekend wordt voor aftrek in het provinciefonds.
Voorgesteld wordt om voor 2026 tot en met 2030 rekening te houden met een structurele opbrengst, zoals in de tabel hieronder is opgenomen.
De huidige meerjarenraming van de opcenten is structureel ongeveer €3,8 miljoen lager dan eerder werd verwacht. Dit wordt vooral verklaard door het feit dat de opcenten vanaf 2026 zijn gewijzigd in 2026. Een dergelijke wijziging geldt niet meteen voor alle auto's op 1 januari maar is afhankelijk van moment van betalen. Hier was geen rekening mee gehouden in de voorgaande raming.
Opbrengsten opcenten MRB | 2024 | 2025 | 2026 | 2027 | 2028 | 2029 | 2030 |
|---|---|---|---|---|---|---|---|
Jaarrekening | -272,1 V | -297,4 V | - | - | - | - | - |
Begroting | - | - | -367,9 V | -371,7 V | -375,4 V | -379,1 V | -382,9 V |
Onbenutte belastingcapaciteit
Het maximum aantal opcenten dat provincies mogen heffen wordt wettelijk vastgesteld. Dit wordt jaarlijks in de septembercirculaire van het provinciefonds gepubliceerd. Voor 2026 ligt het maximum op 144 opcenten. Uitgaande van de verwachte opbrengstraming voor 2026 van € 367,9 miljoen en het huidige opcententarief (82,1) is de opbrengst per opcent €4,48 miljoen. Uitgaande van het maximumtarief opcenten 2026 (144) zijn 61,9 opcenten onbenut. De theoretische (meer)opbrengst vanwege onbenutte belastingcapaciteit bedraagt afgerond € 277,2 miljoen.
overzicht onbenutte belastingcapaciteit | |||||
Opbrengst opcenten (*€ 1 mln.) | Opcenten tarief 2026 | Opbrengst per opcent (*€ 1 mln.) | Maximum opcenten tarief 2026 | Maximale opbrengst 2026 (*€ 1 mln. | Onbenutte belastingcapaciteit 2026 (*€1 mln.) |
|---|---|---|---|---|---|
-367,9 V | 82,10 | -4,48 V | 144,00 | -645,12 V | -277,2 V |
Grondwater(ontrekkings)heffing
Sinds 1 januari 2010 werd de grondwaterheffing geregeld via de Waterwet. Met de invoering van de Omgevingswet op 1 januari 2024 is de grondslag van deze heffing opgenomen in de nieuwe wetgeving. Vanaf dat moment wordt de heffing aangeduid als grondwateronttrekkingsheffing. De opbrengsten van deze heffing zijn bedoeld voor het bekostigen van het grondwaterbeheer waarvoor de provincie verantwoordelijk is. In 2025 bedroeg de opbrengst € 818.203 (afgerond). Om grote schommelingen in het tarief te voorkomen, is een financiële voorziening getroffen. Deze voorziening kan worden gebruikt bij onverwachte en niet-verhaalbare schade. De heffing geldt voor gebruikers die jaarlijks 25.000 m³ of meer grondwater onttrekken. Het tarief is vastgesteld op € 0,0085 per onttrokken kubieke meter grondwater. Voor het jaar 2027 wordt een opbrengst van € 846.000 geraamd.
Leges
Provincies hebben een aantal taken die leiden tot de afname van individuele diensten door bewoners of bedrijven. De afnemers van zo’n dienst betalen leges om de kosten te dekken (zoals personeels-, huisvestings- en materiaalkosten). In de tarieventabel die hoort bij de legesverordening zijn de provinciale legestarieven opgenomen voor onder andere het verstrekken van vergunningen in het kader van de bouwactiviteiten, wateractiviteiten, ontgrondingsactiviteiten, flora- en fauna-activiteiten en milieubelastende activiteiten.
Uitgangspunt van Provinciale Staten is dat leges voor een vergunningsaanvraag kostendekkend zijn of worden. Dat wordt in eerste instantie bereikt door het optimaliseren van efficiency en in tweede instantie door het verhogen van de tarieven. Dit beleid vereist inzicht in de kostenstructuur, -beheersing en -toerekening. Om te berekenen of de leges de kosten dekken, gaan we uit van een gemiddelde tijdsbesteding per vergunningsaanvraag. Deze wordt jaarlijks met de vergunningverlenende organisaties (waaronder de omgevingsdiensten) afgestemd. Het uurtarief van de omgevingsdienst en provincie wordt gehanteerd om de hoogte van de leges te berekenen. De legesverordening 2027 (met de daarbij behorende legestabel 2027) wordt gelijktijdig met de behandeling van de begroting 2027 ter vaststelling aangeboden aan Provinciale Staten.
Kostendekkendheid leges in 2027
De uitvoering van de vergunningverlening, toezicht en handhaving (VTH- taken) is gemandateerd aan de omgevingsdiensten: Omgevingsdienst Noordzeekanaalgebied (OD NZKG), Omgevingsdienst Noord-Holland Noord (OD NHN), Omgevingsdienst IJmond (OD IJmond) en Omgevingsdienst Flevoland & Gooi- en Vechtstreek (OFGV). De integrale kosten voor de uitvoering van de VTH- taken worden per omgevingsdienst, op basis van hun eigen opgestelde dienstverleningsovereenkomst, betaald.
Bij de berekening van de leges en de kostendekkendheid mogen alleen de kosten van de vergunningverlening worden doorberekend. Toezicht en handhaving worden dus niet doorberekend in de kostendekkendheid.
Het onderstaande overzicht geeft enig inzicht in de mate waarin de leges de kosten dekken. De te realiseren opbrengsten voor 2027 zijn gebaseerd op de kostendekkende tarieven en het aantal vergunningsaanvragen dat naar verwachting het komende jaar wordt ingediend.
Kostprijsberekening methode
Om de kostprijs van de diverse vergunningsaanvragen te berekenen, maken we gebruik van de Activity Based Costing method (ABC-methode). Deze methode wordt beschreven in de handleiding kostentoerekening 2016 van de Vereniging Nederlandse Gemeenten (VNG). De ABC-methode is de meest transparante methode. Bij deze methode worden alle handelingen om te komen tot een vergunning onderzocht en vervolgens vermenigvuldigd met een uurtarief van een behandelend ambtenaar bij de provincie Noord-Holland en/of de uurtarieven omgevingsdiensten. Met ingang van 2020 maakt de provincie gebruik van de Rijkstarieven. Voor het uurtarief van de provincie wordt gerekend met schaal 9.
Volgens artikel 10 van het besluit begroting en verantwoording provincies en gemeente (BBV) mogen de geraamde baten niet de geraamde lasten overschrijven. De kostendekkendheid mag maximaal 100 procent zijn. Eventueel kruis subsidiëren is wel toegestaan.
De geraamde baten , zoals zijn opgenomen in de begroting 2027, zijn al volgt berekend:
‘het aantal verwachte aanvragen vermenigvuldigd met de in de tarieventabel 2027 opgenomen tarieven behorende bij het in behandeling nemen van de vergunningsaanvraag’.
De geraamde lasten , zoals zijn opgenomen in de begroting 2027, zijn als volgt berekend:
‘het verwachte aantal uren dat door de medewerker wordt besteed aan het afhandelen van de aanvraag vermenigvuldigd met het uurtarief van de omgevingsdienst en het aantal verwachte aanvragen in 2027’.
Overzicht kostendekkendheid leges | ||||
Tarieventabel leges | Uitvoerende organisatie | Baten begroot 2027 | Lasten begroot 2027 | Kostendekkendheid begroot 2027 |
|---|---|---|---|---|
Bouw activiteiten | OD NZKG | € 2.300.000 | € 1.067.857 | 215,4% |
Milieubelastende activiteiten | OD NZKG ODIJ | € 1.500.000 | € 3.620.302 | 41,4% |
Wegen/waterwegen | PNH | € 736.000 | € 726.000 | 101,4% |
Wateractiviteiten | OD NZKG | € 200.000 | € 534.706 | 37,4% |
Baden en zwemmen | OD NHN | € 10.000 | € 26.183 | 38,2% |
Ontgrondingswet | OD NZKG | € 32.000 | € 158.767 | 19,0% |
Natura 2000 activiteiten | OD NHN | € 660.000 | € 2.494.847 | 26,5% |
Luchtvaartwet | OD NZKG en PNH | € 17.000 | € 18.648 | 91,2% |
Overige | PNH | € 5.000 | € 9.712 | 51,5% |
Grondwaterbeschermingsgebied | OD NZKG | € 20.000 | € 21.109 | 94,7% |
Wadlopen* | Provincie Friesland | € 3.882 | € 28.663 | 13,6% |
Schadevergoeding* | BIJ12/ Faunaschade | € 408.000 | € 1.070.000 | 38,1% |
Totaal provinciale heffingen | € 5.891.882 | € 9.776.794 | 60,3% | |
* De leges voor faunaschade (BIJ12) en het wadlopen (provincie Friesland) worden geïnd door de uitvoerende organisaties zelf. Deze opbrengsten worden verrekend met de bijdragen die de provincie Noord-Holland verschuldigd is aan BIJ12 en de provincie Friesland. De betreffende legesbaten lopen daarom niet via de begroting van de provincie. | ||||
Ontwikkelingen met betrekking tot leges
De verruimde reikwijdte van de Omgevingswet en de ervaringen in 2024 en 2025 hebben ertoe geleid dat in 2025 en 2026, in IPO-verband, een werkgroep is ingesteld om de tarieventabel voor milieubelastende activiteiten te vereenvoudigen. Het streven is om deze aangepaste tarieventabel met ingang van de legesverordening 2027 in werking te laten treden.
Als gevolg van achterstanden bij het opleggen van legesaanslagen door de Omgevingsdienst Noordzeekanaalgebied, in 2025, zijn de eerste ervaringen met milieuleges nog beperkt. Op basis van de voorlopige inzichten bestaat het beeld dat de huidige tarieven nog niet volledig kostendekkend zijn en dat er ruimte is om de legesinkomsten de komende jaren te verhogen door meer kostendekkende tarieven te hanteren.
Voor een gedegen onderbouwing is echter aanvullende informatie nodig, die naar verwachting in de periode 2026–2027 beschikbaar komt. De aanpassingen in de legesverordening en de tarieventabel 2027 (en de berekening van de legestarieven) worden aan Provinciale Staten ter besluitvorming voorgelegd.
In aansluiting op het in de kaderbrief 2026 opgenomen voorstel tot verhoging van de legesopbrengsten, zijn deze opbrengsten verwerkt als een ophoging van de milieuleges in de begroting 2027. Dit verklaart het verschil in opbrengsten tussen 2027 en de voorgaande jaren.
Nazorgheffing gesloten stortplaatsen
De nazorgregeling Wet milieubeheer geldt sinds 1 april 1998. Deze geldt voor stortplaatsen waarop of na 1 september 1996 afval is gestort.
De stortplaatsen mogen na sluiting geen nadelige gevolgen voor het milieu veroorzaken. Daartoe moet eeuwigdurende nazorg plaatsvinden waarvoor de provincie verantwoordelijk is.
De provincie moet maatregelen nemen om bode beschermende voorzieningen op gesloten stortplaatsen in stand te houden, te onderhouden, te herstellen en eventueel te vervangen. Ook moeten deze voorzieningen regelmatig worden geïnspecteerd en moet de bodem onder de stortplaats worden onderzocht. Ter bestrijding van deze kosten is een nazorgheffing ingesteld, die wordt geheven bij de exploitanten van de operationele stortplaatsen. De jaarlijkse heffing wordt vastgelegd in een door Provinciale Staten vast te stellen tarieventabel en berekend aan de hand van het doelvermogen dat aanwezig moet zijn bij sluiting van de stortplaats en het opgebouwde kapitaal in het Nazorgfonds. De heffingen worden in het uitsluitend voor nazorg bestemde Nazorgfonds gestort. Het Nazorgfonds is een bij wet vastgestelde rechtspersoon. In dit fonds wordt een zodanig kapitaal opgebouwd, dat uit het rendement daarvan de eeuwigdurende nazorg gefinancierd kan worden.
Voor het begrotingsjaar 2027 wordt vooralsnog geen opbrengst geraamd. In het derde kwartaal van 2026 wordt het voorstel tot vaststelling van de tarieventabel 2027 (nazorgheffing) van het Fonds nazorg gesloten stortplaatsen Provincie Noord-Holland en het besluit tot het vaststellen van de begroting 2027 van dit Fonds voorgelegd aan Provinciale Staten.
Opbrengst belastingen en lokale heffingen x € 1 mln. | |||||||
Belasting / Heffing | Jaarrekening 2024 | Jaarrekening 2025 | Begroot 2026 | Begroot 2027 | |||
|---|---|---|---|---|---|---|---|
Opcenten motorrijtuigenbelasting | -€ 272,1 | -€ 297,4 | V | -€ 367,9 | V | -€ 371,7 | V |
Grondwaterheffing | -€ 0,8 | -€ 0,8 | V | -€ 0,8 | V | -€ 0,9 | V |
Leges | |||||||
* Bouwactiviteiten | -€ 2,4 | -€ 2,1 | V | € 2,2 | V | € 2,3 | V |
* Overige leges | -€ 1,8 | -€ 2,6 | V | € 1,8 | V | € 3,1 | V |
Totaal | -€ 277,1 | -€ 302,9 | V | -€ 364,7 | V | -€ 367,2 | V |